ESG.PRIVATEMARKETS/ Sustainability Barometer 2026
Private, Esg nei processi. Ma nelle decisioni?
L‘integrazione dei criteri ambientali, sociali e di governance è ormai ampiamente presente nelle politiche dei grandi fondi di private equity. Più difficile è stabilire quanto questi criteri incidano concretamente sulle decisioni di investimento, dalla selezione delle società alla gestione delle partecipazioni. Questo divario emerge dalla seconda edizione del Private Markets Sustainability Barometer 2026, realizzato da NewVest e Tikehau Capital. Gli autori lo sintetizzano con una frase: «Process adoption is running ahead of decision influence». In altre parole, l’adozione dei processi Esg procede più rapidamente della loro influenza sulle decisioni.
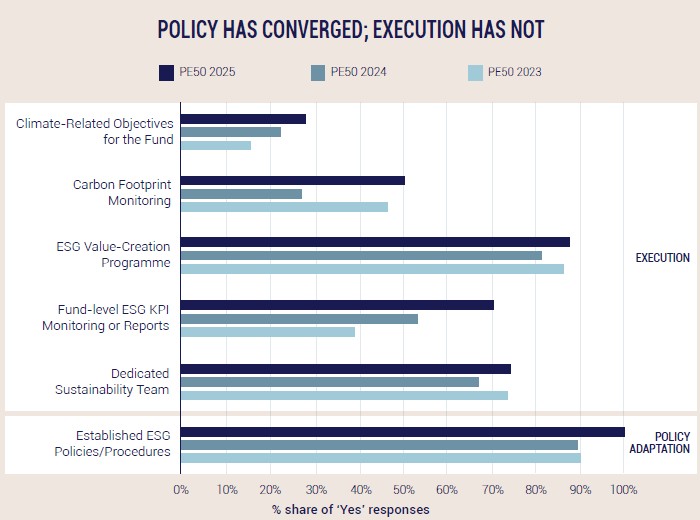
Nel campione relativo ai fondi costituiti nel 2025, appartenenti dell’indice NewVest PE50 riferito ad alcuni dei maggiori fondi di private equity a livello globale, il 100% dei rispondenti dichiara di avere politiche Esg, mentre il 70% dispone di reporting dedicato o sistemi di monitoraggio degli indicatori di sostenibilità. Ma quando l’analisi si sposta sugli strumenti di valutazione e sulle decisioni di investimento, il quadro diventa più articolato.
DALLE POLITICHE ESG ALLE SCELTE DI INVESTIMENTO
Il dato più evidente riguarda l’utilizzo degli strumenti formali di valutazione Esg. Tra i fondi del campione 2025, soltanto il 5% dichiara di utilizzarli pienamente, mentre il 64% segnala un’applicazione parziale.
Quest’ultima risposta non equivale necessariamente a un’assenza di integrazione. Può indicare l’impiego di strumenti differenti a seconda delle operazioni, dei settori o delle società partecipate. Resta però significativa la distanza tra la diffusione pressoché generalizzata delle politiche Esg e l’utilizzo sistematico di metodologie strutturate di valutazione.
Un secondo indicatore riguarda la selezione degli investimenti. Solo l’11% dei fondi rispondenti dichiara di aver rinunciato a un’operazione per motivazioni Esg, mentre un ulteriore 33% indica un’applicazione parziale.
Anche in questo caso, il dato richiede cautela. La mancata esclusione di un investimento non dimostra che i fattori Esg siano stati ignorati: le criticità possono essere affrontate attraverso condizioni negoziali, interventi correttivi o programmi di miglioramento successivi all’acquisizione. Il barometro segnala tuttavia che l’influenza dei criteri Esg sulle decisioni non si manifesta in maniera uniforme.
LA SOSTENIBILITÀ NELLA GESTIONE DELLE PARTECIPATE
Se l’incidenza degli Esg nella selezione degli investimenti appare differenziata, la loro presenza nella gestione delle società partecipate è più diffusa.
Nel campione 2025, circa l’86% dei fondi dichiara programmi di creazione di valore legati alla sostenibilità. Si tratta di iniziative che, secondo la definizione adottata dagli autori, integrano priorità Esg nel ciclo di investimento, con l’obiettivo di rafforzare la resilienza delle imprese, migliorarne le prestazioni operative e prepararle alla fase di disinvestimento. La percentuale indica quanto questi programmi siano diffusi, ma non ne misura i risultati economici o ambientali.
Il tema coinvolge direttamente la governance. A differenza di altre forme di finanziamento, il private equity può esercitare un’influenza diretta sulle società partecipate, soprattutto quando l’investimento comporta l’acquisizione del controllo.
La possibilità di intervenire sulle strutture decisionali, sui sistemi di rendicontazione e sulle priorità operative rappresenta quindi uno degli strumenti attraverso cui i gestori possono tradurre gli impegni Esg in iniziative concrete. Il barometro, tuttavia, non misura in quale misura queste possibilità si trasformino effettivamente in miglioramenti della governance delle partecipate.
REPORTING IN CRESCITA, TARGET LIMITATI
Il confronto tra le diverse annate considerate dal barometro offre ulteriori indicazioni. La presenza di reporting Esg dedicato o di sistemi di monitoraggio degli indicatori passa dal 39% circa tra i rispondenti del campione 2023 al 53% del 2024, fino al 70% del 2025. La maggiore diffusione di questi strumenti nei fondi di costituzione più recente suggerisce una crescente attenzione alla raccolta e alla disponibilità delle informazioni sulla sostenibilità.
Il quadro è meno uniforme sul fronte climatico. Nel campione 2025, circa il 50% dei fondi dichiara di monitorare l’impronta carbonica, il 39% misura le emissioni dirette e quelle associate all’energia acquistata (Scope 1 e Scope 2), mentre il 21% rileva anche le altre emissioni indirette lungo la catena del valore (Scope 3). Il 47% dichiara di valutare i rischi climatici fisici, ma soltanto il 24% indica la presenza di obiettivi climatici a livello di fondo.
I fondi sembrano quindi più avanti nella misurazione delle emissioni e nella valutazione dei rischi climatici che nella definizione di obiettivi concreti per affrontarli. Anche in questo caso, disporre delle informazioni rappresenta un passaggio distinto dalla definizione di impegni e risultati verificabili.
TRE GENERAZIONI DI FONDI, NON UNA SERIE STORICA
Il perimetro dell’indagine è importante per interpretarne i risultati. Il barometro prende in esame la documentazione dei fondi appartenenti alle annate 2023, 2024 e 2025 dell’indice NewVest PE50, costruito con un approccio passivo.
Non si tratta di un campione rappresentativo dell’intero mercato. Inoltre, i fondi esaminati appartengono a generazioni differenti e la composizione dei rispondenti può variare tra le annate. Le differenze percentuali, pertanto, non misurano l’evoluzione delle pratiche degli stessi gestori nel tempo.
Un altro elemento caratterizza il campione: nessuno dei fondi considerati si presenta come prevalentemente focalizzato sugli Esg. L’indagine fotografa dunque l’integrazione della sostenibilità nelle pratiche di grandi fondi generalisti, anziché nelle strategie specializzate nell’investimento sostenibile. È proprio questo perimetro a rendere significativo il confronto tra politiche, strumenti e decisioni.
DALL’INTEGRAZIONE FORMALE ALLA VERIFICA
Nelle conclusioni, NewVest e Tikehau Capital richiamano la necessità di distinguere tra l’adozione delle politiche Esg e la capacità di dimostrarne l’applicazione concreta.
La presenza di procedure, gruppi di lavoro dedicati e sistemi di rendicontazione non costituisce, di per sé, una prova dell’effettiva influenza dei criteri di sostenibilità sulle decisioni di investimento o dei risultati ottenuti dalle società partecipate.
Nel complesso il barometro documenta una diffusione ormai elevata delle politiche Esg tra i grandi fondi esaminati, ma anche differenze significative nella loro applicazione. Il passaggio ancora da verificare riguarda la capacità dei gestori di collegare questi processi alle decisioni assunte e ai risultati effettivamente conseguiti.
Fabrizio Guidoni
esg.privatemarketsNewVestprivate equityTikehau Capital