
paper della Shanghai Business School
Così l’Esg aiuta le banche cinesi
La performance Esg contribuisce a rafforzare la capacità delle banche commerciali cinesi di assumere rischi. È quanto emerge dal paper Esg Performance and Risk-Taking Capacity of Commercial Banks: Evidence from China, a cura di Shiyao Li della Shanghai Business School.
«Il settore bancario dovrebbe attribuire grande importanza all’Esg investment management e svolgere attività di screening Esg per migliorare la capacità di risposta al rischio e le capacità operative – si legge nelle conclusioni -. Allo stesso tempo, le banche dovrebbero impegnarsi a integrare i principi Esg nella gestione aziendale, rafforzando l’Esg investment, migliorando la reputazione, riducendo i rischi non sistemici e promuovendo uno sviluppo economico di qualità attraverso servizi finanziari caratterizzati da elevate performance Esg».
L’indagine si è concentrata su 832 osservazioni relative a 16 grandi banche commerciali cinesi, riferite al periodo compreso tra il primo trimestre del 2011 e il quarto trimestre del 2023.
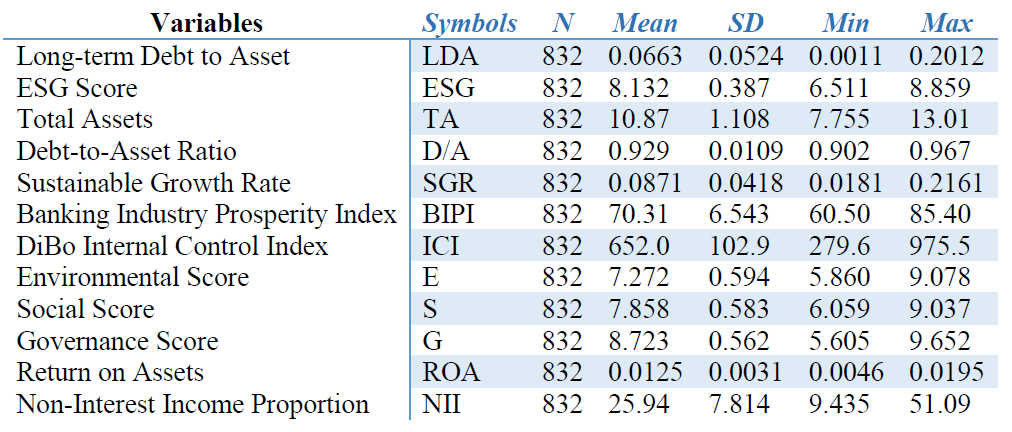
Per misurare la capacità di assumere rischi, lo studio utilizza come indicatore principale il rapporto tra debito a lungo termine e attivi (Long-term Debt to Asset), considerando che valori inferiori corrispondano a una maggiore capacità di assumere rischi. Le statistiche descrittive evidenziano un’elevata eterogeneità di tale rapporto tra le banche analizzate, suggerendo differenze rilevanti nelle rispettive strategie di gestione e assunzione del rischio.
La performance Esg è misurata attraverso gli Esg score di Csi, con valori compresi tra 0 e 10. Nel complesso, le banche analizzate registrano una buona performance Esg, con un punteggio medio di 8,13.
REDDITIVITÀ E DIVERSIFICAZIONE DEI RICAVI
Le analisi dei meccanismi individuano due canali attraverso cui la performance Esg influenza la capacità di assumere rischi: il miglioramento del Return on Assets (Roa) e la promozione della business diversification delle banche commerciali.
Il primo meccanismo riguarda il rendimento degli attivi, misurato attraverso il Roa. I risultati suggeriscono che una migliore performance Esg rafforza la solidità finanziaria delle banche, accresce la fiducia di investitori e depositanti e amplia le fonti di finanziamento disponibili. Inoltre, favorisce una maggiore fiducia delle imprese nell’affrontare situazioni di incertezza, generando “capitale morale” e riducendo la loro propensione al rischio. Di conseguenza, la performance Esg aumenta la capacità di assunzione del rischio delle banche commerciali attraverso il miglioramento del Roa.
Il secondo canale riguarda la diversificazione del business. Attraverso l’espansione di attività innovative, quali la green finance, la finanza inclusiva e il finanziamento dell’innovazione tecnologica, le banche non solo possono sviluppare nuove fonti di reddito non derivanti dagli interessi (non-interest income), ma anche diversificare la propria esposizione al rischio grazie a un portafoglio di attività più ampio e articolato.
Attraverso lo sviluppo di iniziative e strategie coerenti con gli obiettivi Esg, le banche possono migliorare la propria attività, ottimizzare la struttura dei rischi e rafforzare la capacità di resistere agli shock.
GOVERNANCE, LA COMPONENTE PIÙ MARCATA
L’analisi distingue le tre componenti della performance Esg: ambientale (E), sociale (S) e governance (G). I punteggi medi evidenziano una performance più elevata nella governance (G), con 8,723, seguita dalla dimensione sociale (S), con 7,858, e da quella ambientale (E), con 7,272.
Una possibile spiegazione, si legge nel paper, è che l’economia cinese si trovi ancora nelle prime fasi della transizione verde (green transformation). La performance ambientale delle banche risulta quindi relativamente più contenuta e potrebbe richiedere tempo per ottenere un ampio riconoscimento da parte degli investitori.
Le analisi sull’impatto delle tre componenti sulla capacità di assumere rischi mostrano risultati differenti: la governance presenta l’effetto positivo più marcato, la componente ambientale una relazione negativa, mentre per quella sociale non emerge una relazione statisticamente significativa.
La green finance, d’altra parte, genera esternalità positive integrando le questioni ambientali nelle decisioni finanziarie. Tuttavia, nel breve periodo le banche devono sostenere costi aggiuntivi.
La trasformazione dei benefici ambientali in vantaggi competitivi dipende dall’accettazione diffusa dei principi dello sviluppo sostenibile da parte degli investitori, un processo che richiede tempo.
Noemi Primini
banchegreen transformationScore EsgShiyao Listudiericerche