
SURVEY MORNINGSTAR SUGLI OUTLOOK DEGLI ISTITUZIONALI
Asset owner, cercasi dato Esg di qualità
Qualità dei dati, stewardship e preparazione alla transizione climatica acquistano peso nelle decisioni di investimento degli asset owner. È la fotografia che emerge dalla quinta edizione dell’Asset Owner Perspectives Survey di Morningstar Indexes e Morningstar Sustainalytics, che rileva un’evoluzione delle priorità Esg verso approcci più concreti e misurabili. Parallelamente, gli investitori istituzionali prevedono di aumentare nei prossimi cinque anni l’allocazione media ai mercati privati dal 19% al 23% degli Aum, mentre l’intelligenza artificiale passa dalla sperimentazione all’adozione operativa.
Tutti questi temi saranno trattati in conferenze dedicate durante il salone.SRI 2026, dal titolo Changemaker, in programma il 17-18 novembre 2026.
Il campione dell’indagine è composto da chief investment officer (21%), family office (20%), insurance general accounts (19%), fondi pensione (15%), endowment e fondazioni (13%) e fondazioni benefiche e religiose (10%). Tra i partecipanti figuravano inoltre fondi sovrani (sovereign wealth funds).
ESG, EVOLVONO LE PRIORITÀ
L’Esg resta parte delle decisioni di investimento, ma la survey rileva un’evoluzione delle priorità.
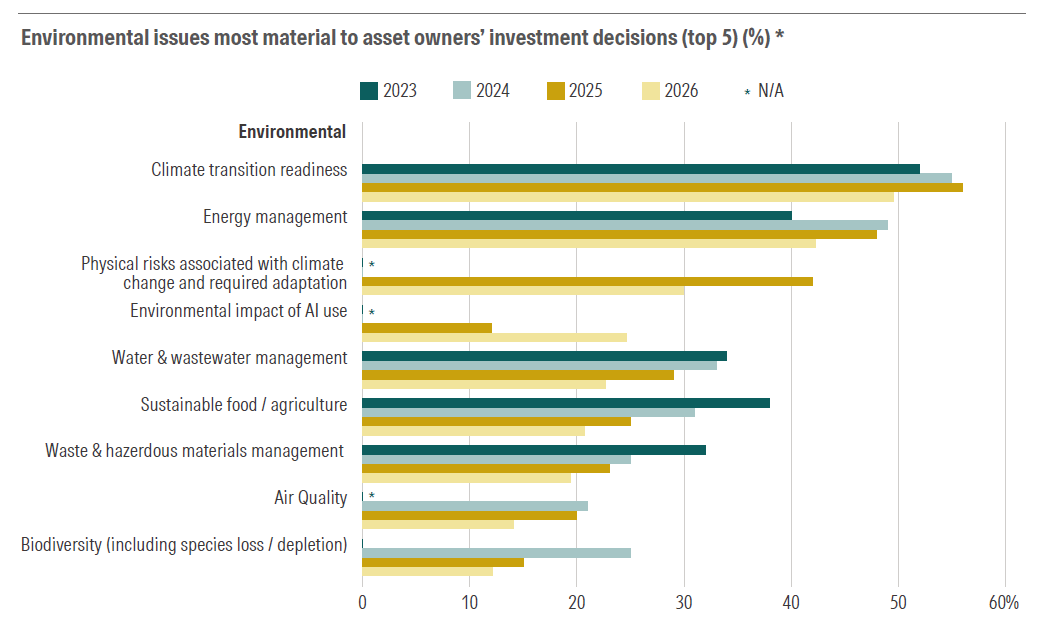
Sul fronte ambientale, al primo posto si conferma la preparazione alla transizione climatica, indicata dal 50%, seguita dalla gestione dell’energia (42%). Il dato più significativo emerso nel 2026 è il rapido aumento delle preoccupazioni legate all’impatto ambientale dell’utilizzo dell’Ai, indicato dal 25% degli asset owner, contro il 12% dell’anno precedente.
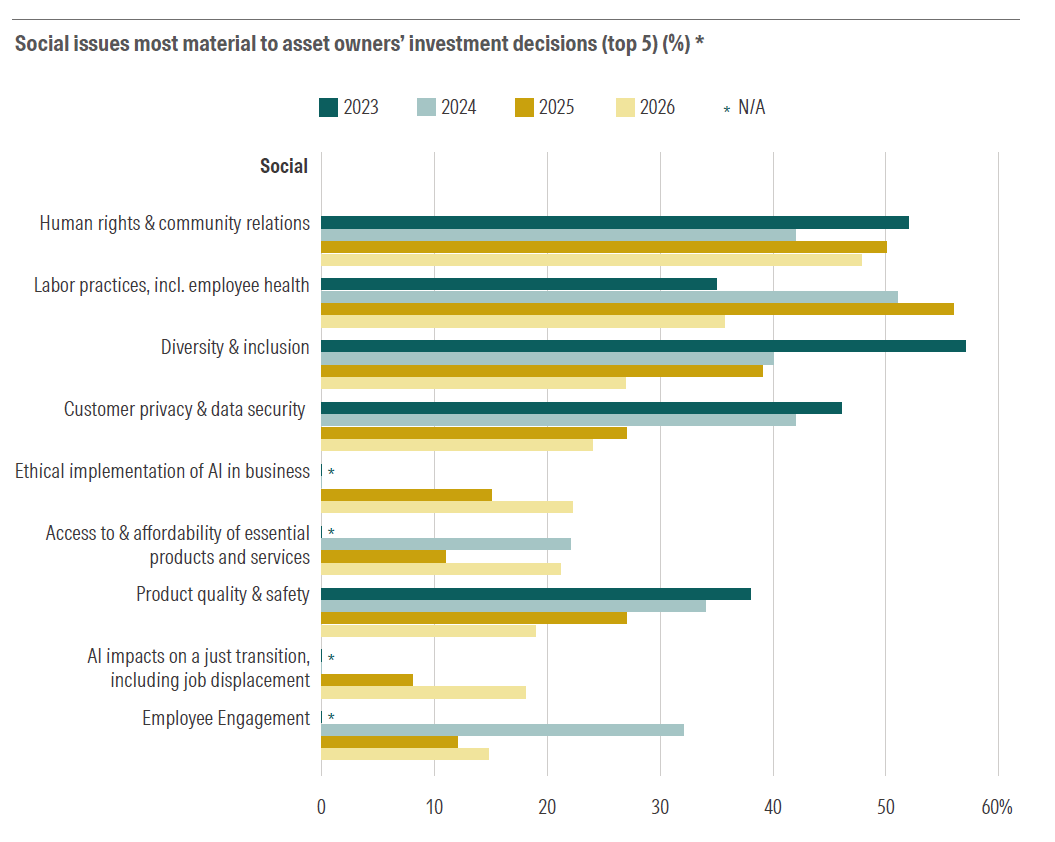
Per quanto riguarda gli aspetti sociali, i diritti umani e le relazioni con le comunità sono indicati dal 48% degli asset owner. Anche in questo caso il dato più significativo emerso nel 2026 è l’affermazione delle criticità legate all’intelligenza artificiale come tema sociale di primaria rilevanza. Sia l’implementazione etica dell’Ai nelle imprese (22%) sia l’impatto dell’Ai sulla sostituzione della forza lavoro e sulla just transition (18%) hanno registrato un marcato incremento rispetto all’anno precedente, riflettendo una crescente consapevolezza delle più ampie implicazioni sociali dell’intelligenza artificiale.
Lato governance, le principali aree indicate sono business ethics (44%), risk management (41%) e gestione degli aspetti legali e regolamentari (41%).
TRANSIZIONE CLIMATICA, MA PRAGMATICA
La survey rivela che gli asset owner tendono a privilegiare approcci alla transizione climatica più pragmatici, concreti e misurabili, orientati alla gestione dei rischi e delle opportunità anziché al solo monitoraggio degli obiettivi net zero.
Infatti, sebbene la misurazione dell’impronta di carbonio degli investimenti (50%) continui a rappresentare la pratica climatica più diffusa, è diminuito l’interesse verso diversi strumenti associati ai framework net zero, tra cui il monitoraggio dei percorsi di decarbonizzazione (-10 punti percentuali) e l’utilizzo dei crediti di carbonio (carbon offsets) (-8 punti). Stabile al 37% il disinvestimento dai settori ad alta intensità di carbonio, segno che gli investitori continuano a privilegiare azioni concrete a livello di portafoglio.
DATI ESG: SI RICERCA LA QUALITÀ
Secondo gli asset owner, la qualità e la chiarezza dell’informazione Esg sono due aspetti centrali. I risultati suggeriscono che gli investitori sono meno preoccupati dalla quantità di dati Esg disponibili e più interessati a rafforzarne affidabilità, fruibilità e interpretazione.
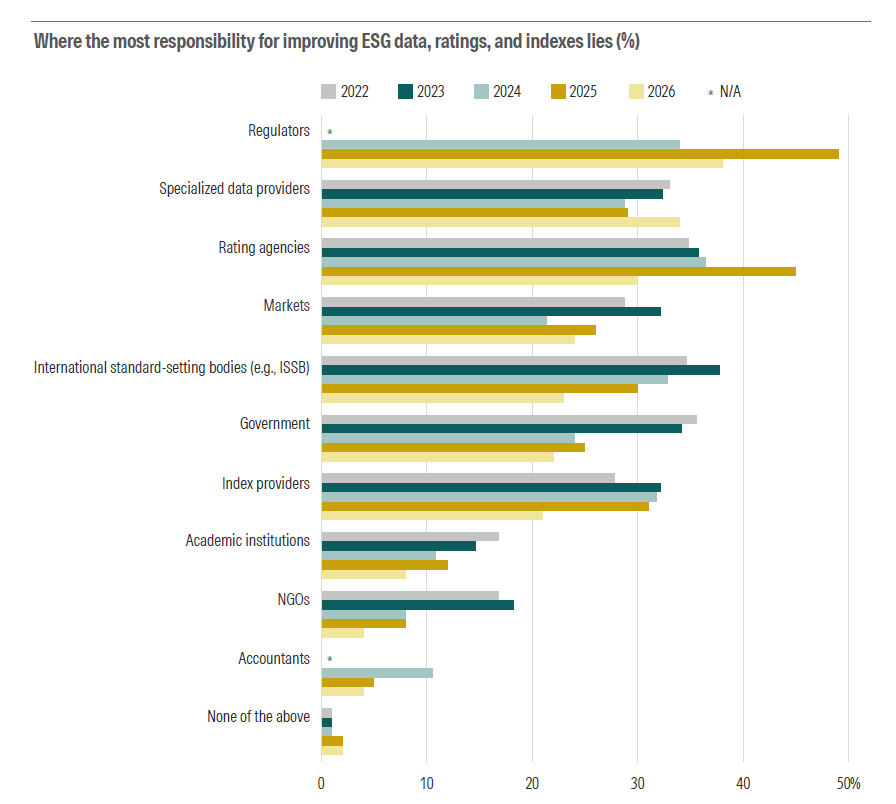
Quanto alla responsabilità della qualità e dell’affidabilità di dati, rating e indici Esg, il 38% degli asset owner indica le autorità di regolamentazione, anche se in calo rispetto al 49% dell’indagine precedente. Seguono i data provider specializzati (34%) e le agenzie di rating (30%).
Un dato che emerge con particolare evidenza è il progressivo calo della quota di intervistati che attribuisce tale responsabilità a governi, organismi internazionali e index provider. Secondo gli autori, «ciò suggerisce che la responsabilità viene sempre più considerata come appartenente alle organizzazioni che sviluppano, gestiscono e distribuiscono dati e analisi Egs-related».
PRIVATE MARKETS, VERSO IL 23% DEGLI AUM
Secondo gli intervistati, l’allocazione media ai mercati privati dovrebbe passare dall’attuale 19% degli Aum al 23% nei prossimi cinque anni. L’attesa è più elevata in Europa, dove raggiunge il 25%, contro il 21% del Nord America e il 23% dell’Apac.
Tra le motivazioni figurano soprattutto la diversificazione (indicata dal 56% degli asset owner) e il potenziale di rendimento (42%). Al contrario, la liquidità viene indicata dal 63% degli intervistati come principale ostacolo. Seguono trasparenza (43%), disponibilità limitata di dati (28%), dubbi sull’impatto sui rendimenti (27%) e regolamentazione (25%).
AI, OPPORTUNITÀ E RISCHI
L’altro grande tema della survey è l’intelligenza artificiale. Secondo gli asset owner, le principali opportunità legate all’Ai riguardano il miglioramento dei flussi di lavoro (44%), l’accesso alle informazioni (42%) e la qualità dei dati (41%). Il 35% indica inoltre la ricerca e le previsioni di investimento.
Al contrario, emerge un interesse relativamente limitato verso la ricostruzione o la disaggregazione dei modelli esistenti, a conferma del fatto che l’Ai è attualmente percepita più come un fattore di potenziamento dei processi di investimento già in uso che come un loro sostituto.
L’impatto dell’intelligenza artificiale emerge anche sul fronte dei rischi di investimento. Secondo il 73% degli intervistati, gli effetti delle elevate valutazioni di mercato e degli ingenti investimenti in conto capitale legati all’Ai potrebbero non tradursi in rendimenti adeguati. Gli intervistati evidenziano inoltre crescenti rischi di concentrazione, legati alla dipendenza da un numero ristretto di società, mercati e fornitori di infrastrutture.
Particolarmente rilevante è il fatto che il 58% degli intervistati si dichiari preoccupato che la domanda di data center ed energia legata all’Ai potrebbe far aumentare i costi energetici e l’inflazione.
Noemi Primini
asset ownerMorningstar IndexesMorningstar Sustainalyticsstudiericerche